سعر ممتاز
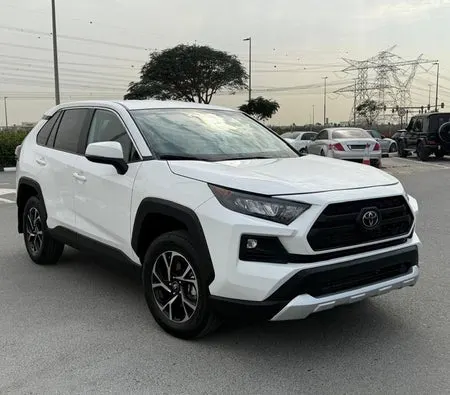
Toyota RAV4 EXR 2025
١٬٥٠٠ كم٧٢٬٠٠٠ د.إ.وفّر نحو ٢٠٬٠٠٠ د.إ.
OneClickDrive (يفتح في تبويب جديد)· دبي
معروضة منذ ١٢٦ يومًا · تم التحقق قبل ٢٢ ساعة
كثير من المشترين في الإمارات يموّلون بدل الدفع نقداً. ومعرفة كيف تعمل قروض السيارات هنا، وما ينظر إليه المموّلون، وكيف تُبقي التكلفة الإجمالية منخفضة، قد توفّر عليك مالاً حقيقياً طوال مدة القرض.
تحرير: أمان عباسي · GCC Car Deals
تقدّم البنوك في الإمارات قروض سيارات تقليدية وتمويلاً إسلامياً (مرابحة أو إجارة)، لمدة تصل إلى خمس سنوات، وهي أطول مدة تسمح بها تعليمات مصرف الإمارات المركزي (وفق التعليمات السارية في 2026). تدفع دفعة أولى ثم تسدّد مبلغاً شهرياً ثابتاً. وكلما طالت المدة قلّ القسط الشهري لكن زاد ما تدفعه إجمالاً — فوازن بين الأمرين.
توقّع أنك ستحتاج هوية إماراتية سارية، وشهادة راتب، وكشوف حساب حديثة. دخلك وجهة عملك والتزاماتك القائمة تحدّد كم يمكنك أن تقترض، لأن تعليمات مصرف الإمارات المركزي تحدّ مجموع أقساطك الشهرية بنسبة من راتبك.
القرض التقليدي يحمّلك فائدة؛ والتمويل الإسلامي يبني الصفقة على شراء البنك للسيارة وإعادة بيعها لك بسعر مضاف يُدفع أقساطاً. قارن المبلغ الإجمالي المستحق لا نسبة الفائدة المعلنة، لأن الإجمالي هو ما يخرج فعلاً من حسابك.
قروض المستعمل — خصوصاً القديمة — قد تحمل نسباً أعلى ومدداً أقصر من تمويل الجديد، وبعض البنوك لا تموّل سيارة تجاوزت عمراً معيناً. ضع ذلك في حسبانك قبل أن تفترض أن السيارة المستعملة الأرخص أرخص فعلاً بعد تمويلها.
فرق صغير في النسبة أو المدة يتراكم عبر سنوات. وأضمن توفير ألا تدفع أكثر من اللازم في السيارة أصلاً: استخدم السعر المعتاد في صفحات موديلاتنا لتموّل سيارة سعرها عادل، لا سيارة مرتفعة السعر بنسبة أفضل قليلاً.
اقرأ شروط السداد المبكر، وأي تأمين مضمّن في الصفقة، ورسوم المعالجة. تقييماتنا تساعدك على شراء السيارة الصحيحة بالسعر الصحيح — وليست نصيحة مالية، فأكّد تفاصيل القرض مع بنكك.